CSG ging in januari naar de beurs met gouden beloften: stevige groei, torenhoge winstmarges en een overvloed aan kasstromen. Tien maanden later moet CSG flink wat van zijn mooie beloftes inslikken. De groei hapert, de winstverwachting is fors verlaagd en de uitbreiding van de productie blijkt veel meer geld te kosten dan beleggers was voorgespiegeld.
Defensiebedrijf CSG beleefde in januari een droomstart op de Amsterdamse beurs. Beleggers stonden in de rij voor de aandelen en de koers schoot op de eerste handelsdag omhoog. Tien maanden later is de feeststemming ver te zoeken. Bijna twee derde van de beurswaarde sinds de introductie is inmiddels verdampt.
De problemen lieten niet lang op zich wachten. CSG raakte verwikkeld in een hoogoplopend conflict met een minderheidsaandeelhouder. Ook kwam het bedrijf in opspraak toen bleek dat een Spaanse dochter vanwege vermoedens van corruptie was uitgesloten van NAVO-aanbestedingen.
Maar de grootste zorgen raken het fundament onder de hoge beurswaardering. CSG beloofde beleggers forse omzetgroei, hoge winstmarges en een betrekkelijk laag kapitaalbeslag. Die combinatie moest de komende jaren honderden miljoenen euro's aan vrije kasstroom opleveren. Daar hing een stevig prijskaartje aan.
De vorige week gepubliceerde kwartaalcijfers zetten flinke vraagtekens bij die beloftes. Wat is er nog over van het financiële verhaal waarmee CSG beleggers wist te overtuigen?
Belofte 1: forse omzetgroei
Bij de beursgang beloofde CSG de komende jaren flink te groeien, met 13 tot 17 procent per jaar. Maar voorlopig blijft het bedrijf daar ver bij achter. Na negen maanden bedraagt de omzetgroei slechts 6 procent. In het derde kwartaal kromp de omzet zelfs, vooral door tegenvallers bij de elektronica- en kleinkalibermunitieactiviteiten.
Toch houdt CSG vast aan de omzetverwachting voor dit jaar. Volgens financieel directeur Zdeněk Jurák is de terugval in het derde kwartaal het gevolg van uitgestelde leveringen en niet van een afnemende vraag. Ongeveer 300 miljoen euro aan leveringen is doorgeschoven naar het vierde kwartaal.
CSG wijst daarbij op vertragingen in de aanvoer van onderdelen voor langeafstandmunitie en op grote contracten voor militaire voertuigen, waarbij bepaalde productiefasen pas in het vierde kwartaal als omzet kunnen worden verantwoord.
Om de jaarverwachting te halen, moet CSG in de laatste drie maanden nog zo’n 2,6 miljard euro omzet realiseren. Dat is 17 procent meer dan een jaar eerder.
Een sterk vierde kwartaal is bij CSG niet ongebruikelijk. In 2024 en 2025 werd respectievelijk 37 en 33 procent van de jaaromzet in de laatste drie maanden gerealiseerd. Dit jaar moet dat aandeel rond 36 procent uitkomen. De omzetverwachting voor 2026 lijkt daarmee nog haalbaar.
Maar zelfs als CSG die haalt, blijft de groei achter bij de 13 tot 17 procent die het bedrijf op middellange termijn heeft beloofd. Om die ambitie waar te maken, zal de groei de komende jaren verder moeten versnellen.
CSG moet omzetgroei in vierde kwartaal fors opvoeren 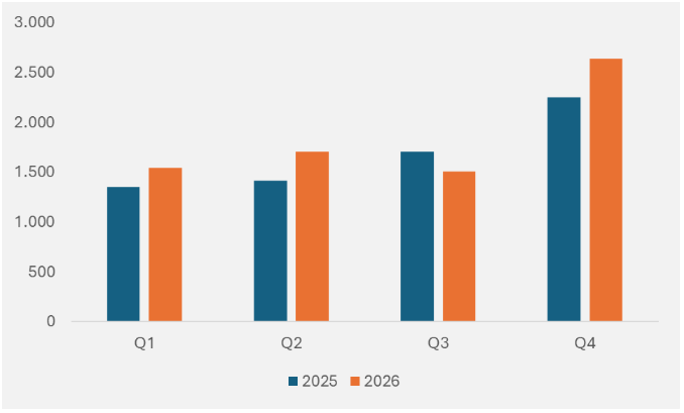
Bron: Verslaggeving CSG. Voor het vierde kwartaal van 2026 is de benodigde omzet weergegeven om de jaarverwachting van 7,4 miljard euro te halen.
Belofte 2: hoge winstmarges
Bij de beursgang rekende CSG op een operationele EBIT-marge van 24 tot 25 procent in 2026. Inmiddels is die verwachting verlaagd naar ongeveer 21 procent. Bij een omzet van 7,5 miljard euro betekent dat 225 tot 300 miljoen euro minder operationele winst dan oorspronkelijk voorzien.
In de eerste negen maanden daalde de EBIT-marge van 24,5 naar 23,1 procent. Voor het vierde kwartaal volgt uit de nieuwe jaarverwachting zelfs een marge van ongeveer 17 procent.
De belangrijkste oorzaak ligt bij de munitieactiviteiten. CSG heeft de snelheid waarmee de vraag naar langeafstandmunitie toeneemt verkeerd ingeschat. “Het is sneller gegaan dan we hadden verwacht”, erkende Jurák tijdens de analistencall. Het bedrijf rekende erop dat standaardmunitie, conventionele artilleriegranaten met een beperkter bereik, nog 40 tot 50 procent van de vraag zou uitmaken. Inmiddels is dat ongeveer 30 procent.
CSG moet daardoor bestaande voorraden tegen lagere marktprijzen verkopen. Volgens Strnad zijn de prijzen aanvankelijk met ongeveer 20 procent gedaald. Standaardmunitie is daarmee voor een belangrijk deel een commodity, waarvan de verkoopprijzen worden bepaald door vraag en aanbod. Dat maakt de hoge winstmarges kwetsbaar.
Het probleem houdt voorlopig aan. CSG verwacht tot in 2027 voorraden standaardmunitie te moeten verkopen. Dat roept vragen op over het voorraadbeleid en de marktverwachtingen waarop het bestuur zijn beslissingen baseerde. Al bij de beursgang verwachtte CSG dat langeafstandmunitie een steeds groter deel van de verkopen zou uitmaken.
Ook de groei van Land Systems drukt op de winstgevendheid. Het onderdeel behaalde in de eerste negen maanden een operationele EBIT-marge van ongeveer 16 procent, aanzienlijk lager dan de munitieactiviteiten. CSG verwacht dat Land Systems de komende jaren verder groeit, waardoor de lagere marges van dit onderdeel zwaarder kunnen meewegen in het groepsresultaat.
Ondanks deze ontwikkelingen houdt CSG vast aan een operationele EBIT-marge van 26 tot 28 procent op middellange termijn. Het bedrijf verwacht dat de eigen productie van explosieven en voortstuwingsmiddelen vanaf eind 2027 de marges bij de munitieactiviteiten verbetert. Of die verbetering voldoende is om de lagere marges bij Land Systems te compenseren en de doelstelling te halen, moet nog blijken.
Belofte 3: beperkt kapitaalbeslag
De derde beursbelofte staat misschien nog wel het meest onder druk. CSG zou zijn productie fors kunnen uitbreiden zonder dat daarvoor al te veel extra geld nodig was. Inmiddels blijkt de groei een stuk duurder dan gedacht. Bij de beursgang verwachtte CSG dat eind 2026 minder dan 20 procent van de jaaromzet vast zou zitten in werkkapitaal, zoals voorraden en openstaande rekeningen.
Inmiddels heeft het bedrijf die bovengrens verhoogd naar 35 procent. Eind september zat zelfs 42 procent van de jaaromzet vast, goed voor bijna 3 miljard euro. Dat geld kan CSG voorlopig niet aan andere zaken besteden. Het hoge werkkapitaal hangt vooral samen met de lange levertijden van onderdelen voor munitie en militaire voertuigen. CSG moet die vaak ruim voor de uiteindelijke levering inkopen en leveranciers vooruitbetalen.
Bij de halfjaarcijfers in augustus verwachtte CSG nog dat het werkkapitaal in de tweede helft van 2026 sterk zou dalen. Inmiddels blijkt dat een deel van de leveringen en bijbehorende kasontvangsten pas in 2027 plaatsvindt. Het werkkapitaal blijft daardoor langer hoog dan voorzien.
Steeds meer geld vast in werkkapitaal bij CSG 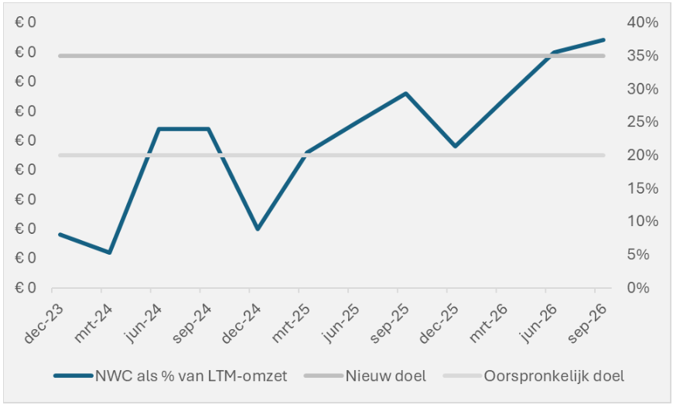
Bron: verslaggeving CSG
Het bedrijf verwacht dat de kapitaalbehoefte afneemt zodra het vanaf eind 2027 meer onderdelen zelf produceert. Tijdens de analistencall vroeg Deutsche Bank of de hogere kapitaalbehoefte inmiddels structureel was geworden. “Het is op dit moment erg moeilijk te voorspellen”, antwoordde Jurák. Hij verwacht dat het werkkapitaal na de uitbreiding van de eigen productie weer richting 20 procent van de omzet kan dalen. Daarmee is de oorspronkelijke doelstelling voor eind 2026 naar de langere termijn verschoven.
Of dat niveau daadwerkelijk wordt bereikt, valt nog te bezien. De groei van Land Systems zorgt voor langere productiecycli en hogere voorraden. En ook eigen productie vraagt om grondstoffen, onderhanden werk en veiligheidsvoorraden. Bovendien blijft CSG afhankelijk van leveranciers voor onderdelen die het niet zelf produceert.
Kasstroom in het rood?
De uitbreiding van de eigen productiecapaciteit vergt bovendien aanzienlijke investeringen. Voor 2026 verwacht CSG ongeveer 630 tot 650 miljoen euro uit te geven, waarvan na negen maanden slechts 255 miljoen euro is gerealiseerd. Een groot deel van de investeringen moet dus nog plaatsvinden. Op middellange termijn verwacht CSG dat de investeringen dalen van 8,5 procent naar 4 tot 5 procent van de omzet.
De hoge kapitaalbehoefte laat diepe sporen na in de kasstroom. In de eerste negen maanden was de vrije kasstroom 777 miljoen euro negatief. Daarnaast stak CSG aanzienlijke bedragen in strategische investeringen en de financiering van leveranciers. Alleen al aan toeleveranciers leende het bedrijf 700 miljoen euro uit om hun productiecapaciteit uit te breiden. Deze leningen moeten in 2027 worden terugbetaald.
De gevolgen zijn zichtbaar op de balans. De nettoschuld steeg van 3,0 miljard euro eind 2025 naar zo’n 4,3 miljard euro eind september.
Ook over de kasstroom is de onzekerheid groot. Tijdens de analistencall vroeg JPMorgan of CSG dit jaar inmiddels rekening houdt met een negatieve vrije kasstroom van zo'n 200 miljoen euro. Financieel directeur Jurák bevestigde dat niet, maar kwam evenmin met een nieuwe prognose.
Een dag later trok JPMorgan zijn eigen conclusies. De bank verwacht dat CSG dit jaar nauwelijks vrije kasstroom overhoudt, nog afgezien van 700 miljoen euro aan leningen aan leveranciers. Ook voor de komende jaren schroefde JPMorgan zijn winstverwachtingen fors terug. Het koersdoel ging van 27,50 naar 12 euro en het koopadvies verdween.